Los indicadores económicos que realmente mueven tu bolsillo en Argentina
Más allá de los titulares, estos son los números que determinan si tu sueldo rinde más o menos, si conviene ahorrar en pesos o en dólares y cómo impactan en tus decisiones diarias de inversión y consumo.
En un país donde la economía cambia de reglas cada pocos meses, no todos los indicadores pesan lo mismo para el ciudadano común. Mientras los medios repiten obsesivamente el dato de inflación mensual o la variación del dólar blue, hay un conjunto de señales menos visibles pero mucho más determinantes para lo que ocurre con tu plata.
El primer indicador que pocos miran con atención es la brecha entre la inflación núcleo y la inflación general. La núcleo excluye precios regulados y estacionales, y funciona como un termómetro más limpio de la presión de demanda y emisión monetaria. Cuando esa brecha se amplía a favor de la núcleo, suele ser señal de que la inflación está más arraigada de lo que parece y que los ajustes tarifarios posteriores van a pegar fuerte en el bolsillo.
Otro número clave es la evolución de las reservas netas del Banco Central. No las brutas, que incluyen préstamos y swaps, sino las que realmente se pueden usar. Cuando este guarismo se deteriora, aunque el tipo de cambio oficial parezca estable, el mercado empieza a anticipar una corrección. Para el ahorrista eso se traduce en mayor presión sobre el dólar paralelo y en la conveniencia de reducir posiciones en pesos.
El indicador de actividad que más afecta directamente a las familias es el salario real medido contra la canasta básica. No alcanza con que suba el salario nominal; lo que importa es si ese aumento te permite comprar la misma cantidad de bienes y servicios que hace un año. En los últimos ciclos, cuando este indicador cae por debajo de -10% interanual, el consumo se contrae visiblemente y aparecen descuentos agresivos en supermercados y cuotas sin interés como forma de sostener la demanda.
Un dato que suele pasar inadvertido pero que condiciona las tasas que pagan los plazos fijos es el spread entre la tasa de política monetaria y la inflación esperada a 12 meses. Cuando este spread se vuelve fuertemente negativo, los bancos terminan ofreciendo tasas de interés reales negativas. El inversor racional en ese escenario migra hacia instrumentos dolarizados o a instrumentos indexados por CER, aunque estos últimos también tienen sus riesgos de reinversión.
La relación entre el déficit fiscal primario y el financiamiento con emisión es otro termómetro silencioso. Cuando el Tesoro necesita más del 60% de sus necesidades de financiamiento a través de giros del Banco Central, la presión inflacionaria futura se vuelve casi inevitable. Ese dato explica por qué, aunque un ministro anuncie superávit primario, el bolsillo sigue sintiendo el impacto de la emisión pasada durante varios meses.
Para quien tiene deudas, el indicador más relevante es la tasa de interés real ex ante de los créditos. No la tasa nominal, sino cuánto rinde la tasa por encima de la inflación esperada. Cuando este número es negativo, endeudarse en pesos puede ser una estrategia racional en el corto plazo, siempre que el salario o los ingresos sigan la inflación. Pero cuando la tasa real se vuelve positiva y elevada, las cuotas empiezan a pesar más y los bancos endurecen los requisitos.
El tipo de cambio real multilateral (TCRM) también merece seguimiento. Mide cuánto vale el peso frente a una canasta de monedas de nuestros socios comerciales. Cuando está muy apreciado (por encima de su promedio histórico), suele anticipar correcciones cambiarias que después impactan en el precio de los productos importados y en la inflación.
Para el pequeño inversor que opera en la bolsa local, el ratio precio-ganancia (PER) del Merval ajustado por inflación y por tipo de cambio da una idea de si las acciones están baratas o caras en términos relativos. No es un indicador perfecto, pero cuando el PER cae por debajo de 6 veces las ganancias esperadas, históricamente ha sido un buen punto de entrada para quienes tienen horizonte de mediano plazo.
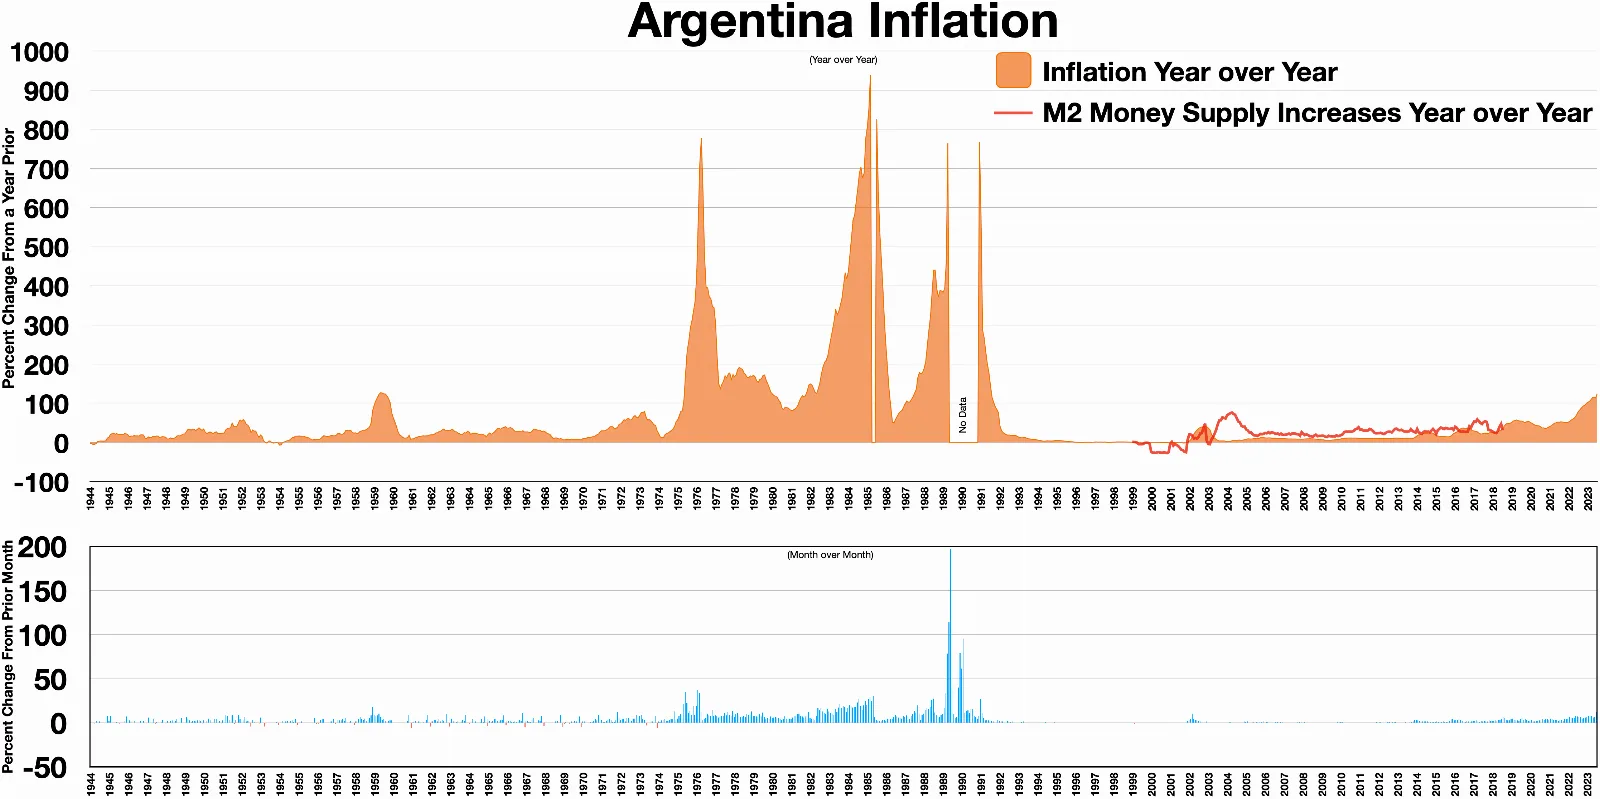
Por último, el nivel de liquidez en pesos de la economía (medido como M2 privado sobre PIB) funciona como un predictor adelantado de presión cambiaria. Cuando este ratio sube rápidamente, significa que hay muchos pesos dando vueltas que eventualmente pueden ir hacia el dólar. Los picos de este indicador suelen preceder a las corridas.
Entender estos indicadores no requiere ser economista. Basta con seguir cinco o seis números cada mes y preguntarse siempre lo mismo: ¿cómo afecta esto a mi capacidad de ahorro, a mis deudas y a mis inversiones? Esa pregunta transforma datos abstractos en decisiones concretas sobre si renovar un plazo fijo, comprar dólares, tomar un crédito o esperar antes de hacer una compra grande.
El secreto está en dejar de perseguir el dato del día y empezar a mirar el conjunto. Porque en Argentina la economía no se mueve por un solo número, sino por la interacción entre varios que, vistos en perspectiva, suelen anticipar lo que después termina sintiendo el bolsillo.