+Hogares del Banco Nación: requisitos y cómo pedirlo
Cómo funciona el crédito hipotecario +Hogares con BNA: destinos, plazos, financiación, relación cuota-ingreso, requisitos laborales y qué implica que esté indexado por UVA.
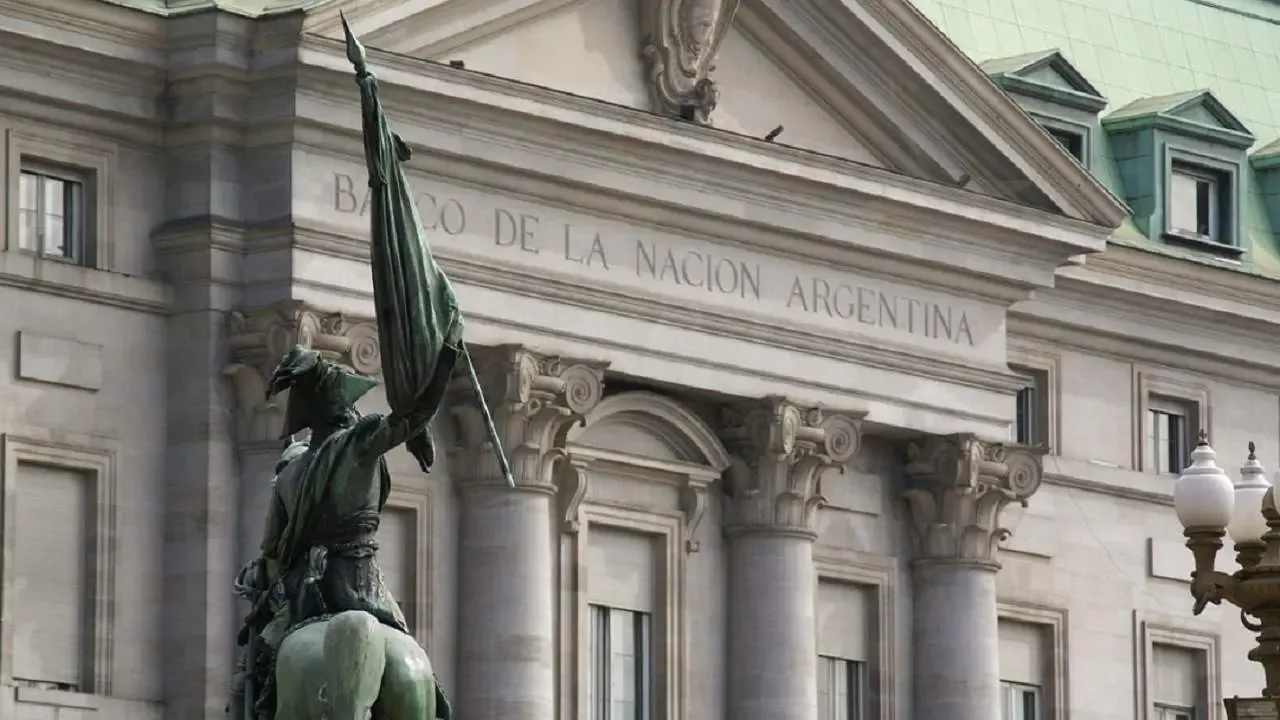
+Hogares con BNA es la línea hipotecaria en UVA del Banco Nación para comprar, cambiar, construir o ampliar la vivienda, o para una segunda vivienda. Financia hasta el 75 % del valor en la compra, con plazos de hasta 30 años, y la cuota no puede superar el 25 % del ingreso neto. La solicitud se inicia en la página oficial de +Hogares y las condiciones están en la Reglamentación 800.
Lo esencial en 30 segundos
- Destinos: adquisición o cambio de vivienda única y de ocupación permanente, construcción en terreno propio, ampliación, refacción o terminación, y segunda vivienda.
- El préstamo es en UVA, una unidad que se actualiza por el CER (inflación): la cuota y el saldo se ajustan mes a mes.
- Hay topes de valor de la vivienda y de monto financiable expresados en UVA; los vigentes se detallan más abajo, con su fecha.
- Quien cobra sus haberes en el Banco Nación accede a una tasa menor que el resto de los usuarios.
- Antes de pedirlo conviene simular la cuota bajo distintos escenarios de inflación y de ingresos.
Qué es la línea y qué destinos cubre
Se trata de un programa hipotecario masivo y digital del Banco Nación, que el banco presenta como «+Hogares». Puede solicitarlo cualquier persona humana que trabaje en relación de dependencia de planta permanente, como autónoma, monotributista o contratada con contrato vigente, o que sea jubilada o pensionada. Se admiten hasta dos titulares y hasta dos codeudores, que deben ser familiares directos (padres, hijos o hermanos). La edad máxima al momento de cancelar el cronograma original es de 85 años. No se financia el terreno ni la compra de inmuebles con uso comercial o profesional.
Condiciones a octubre de 2026
Según la página oficial de +Hogares y la Reglamentación 800 publicada en el sitio del banco (versión de noviembre de 2025), las condiciones son estas:
- Unidad: UVA, actualizable por CER (Ley 25.827).
- Plazo: hasta 30 años para adquisición, cambio y construcción, y hasta 15 años para ampliación, refacción o terminación.
- Financiación: hasta el 75 % del valor de compra o tasación (el menor) en la adquisición; hasta el 75 % del valor de la vivienda terminada o el 90 % del presupuesto de obra en la construcción; hasta el 90 % del presupuesto de obra en ampliación, refacción o terminación; y hasta el 100 % de la diferencia en el cambio de vivienda.
- Topes: para vivienda única, el valor de la propiedad no puede superar las 210.000 UVA y el monto máximo financiable es de 157.500 UVA. Para segunda vivienda o primera vivienda de más de 210.000 UVA, el valor máximo es de 350.000 UVA y el financiable, de 260.000 UVA. El monto mínimo es de 15.000 UVA.
- Relación cuota-ingreso: la cuota calculada para 30 días no debe superar el 25 % del ingreso neto. Con codeudores, los titulares deben afrontar como mínimo el 50 % de la cuota.
- Tasa para quienes cobran haberes en el Banco Nación (vivienda única de hasta 210.000 UVA): tasa nominal anual fija preferencial, que debe mantenerse cobrando los haberes en el banco durante todo el préstamo.
- Tasa para el resto de los usuarios, la segunda vivienda y la vivienda única de más de 210.000 UVA: 12,00 % TNA fija.
Las tasas y los topes cambian: la tasa preferencial vigente y el costo financiero total se ven en la página oficial y en el simulador del banco, que es lo que corresponde consultar antes de decidir.
Requisitos laborales y cómo se inicia el trámite
La antigüedad mínima depende de la situación de cada solicitante, según la Reglamentación 800:
- Planta permanente: al menos 1 año de antigüedad laboral y 6 meses en el empleo actual.
- Contratados: 4 años con contrato vigente y 6 meses en el empleo actual; además deben sumar un codeudor.
- Autónomos inscriptos en Ganancias: 2 años de ejercicio de la profesión desde la primera declaración jurada.
- Monotributistas: 2 años desde la inscripción y 1 año en la categoría.
Tampoco puede haber informes negativos en las centrales de riesgo en los últimos 12 meses, y la situación en el BCRA debe ser estándar. El trámite empieza completando la solicitud en línea, desde la página de solicitudes de +Hogares, con los últimos tres recibos de haberes u otra documentación de ingresos.
Opción de tope de cuota por CVS
Los usuarios que cobran haberes en el banco y toman vivienda única de hasta 210.000 UVA pueden contratar, al pedir el préstamo, una prima que les permite limitar la cuota al ajuste por el Coeficiente de Variación de Salarios (CVS) del INDEC cuando la cuota ajustada por UVA resulta más alta. La opción empieza a regir a los 180 días de contabilizado el préstamo, y las diferencias se convierten a UVA y se refinancian. Tiene un costo adicional que hay que simular.
Riesgos y dudas concretas que conviene medir
El principal riesgo es el indexador: como el crédito está en UVA, la cuota y el saldo suben con la inflación, y si los salarios van por detrás de los precios la carga sobre el ingreso crece. Además, el saldo medido en dólares puede variar según cómo evolucione el tipo de cambio real, lo que importa sobre todo si los ingresos o el patrimonio están dolarizados. Por último, conviene revisar qué pasa con la tasa si se deja de cobrar en el banco, porque puede pasar a la tasa del resto de los usuarios.
Qué podemos hacer: recomendaciones prácticas
Primero, antes de tomar deuda hipotecaria, confirmar un fondo de emergencia de 3 a 6 meses de gastos fijos, como venimos recomendando. Segundo, simular la cuota en el simulador del banco con escenarios de inflación alta, de salarios que ajusten por debajo y de pérdida de ingresos. Tercero, comparar la modalidad con y sin tope de cuota por CVS. Cuarto, no dejar todo el ahorro en pesos: conservar una parte en dólares o en instrumentos indexados reduce el riesgo cambiario. Y quinto, verificar siempre en el sitio del banco las tasas y los topes, que se actualizan.
En suma, +Hogares con BNA amplía la oferta de crédito para la vivienda, pero no elimina el riesgo de los préstamos indexados ni la necesidad de planificar: planificar, simular y confirmar las condiciones vigentes en el sitio oficial sigue siendo lo prudente.
Preguntas frecuentes
¿Para qué se puede usar el crédito +Hogares?
Para adquirir o cambiar una vivienda única y de ocupación permanente, construir en terreno propio, ampliar, refaccionar o terminar, y para una segunda vivienda. No financia el terreno ni inmuebles de uso comercial.
¿Cuál es el plazo máximo?
Hasta 30 años para adquisición, cambio y construcción, y hasta 15 años para ampliación, refacción o terminación. Además, la edad al cancelar el cronograma original no puede superar los 85 años.
¿Cuánto financia el banco?
En la compra, hasta el 75 % del valor de compra o tasación, el menor. En construcción, hasta el 75 % de la vivienda terminada o el 90 % del presupuesto de obra, el menor.
¿Qué relación cuota-ingreso piden?
La cuota calculada para 30 días no debe superar el 25 % del ingreso neto. Si hay codeudores, los titulares deben afrontar al menos el 50 % de la cuota.
¿Qué antigüedad laboral hace falta?
En planta permanente, 1 año de antigüedad y 6 meses en el empleo actual. Monotributistas y autónomos, 2 años en la actividad. Contratados, 4 años con contrato vigente y un codeudor.
¿Cómo se inicia el trámite?
Se completa la solicitud en línea en la página de solicitudes de +Hogares. Antes conviene usar el simulador hipotecario del Banco Nación para estimar la cuota con la tasa vigente.
Información vigente al 6 de octubre de 2026.