Emilio Ocampo y su bombazo: hay que terminar con el peso porque es un “arma de destrucción masiva”
El economista presentó su libro sobre Alberdi y fue contundente: el peso solo generó desastres económicos e institucionales. Por qué propone eliminarlo y qué significa para tus ahorros.
Emilio Ocampo no se anda con rodeos. En una entrevista en Pulso Financiero de El Cronista, el economista y autor del libro Alberdi contra el Estado afirmó que hay que terminar con el peso porque es un “arma de destrucción masiva” en lo económico y lo institucional.
La frase es fuerte, pero no es casual. Ocampo recupera las ideas de Juan Bautista Alberdi sobre moneda, banca y límites al poder del Estado para explicar por qué Argentina arrastra crisis recurrentes. Según su lectura, Alberdi habría coincidido hoy en que el peso ya cumplió su ciclo y solo sirve para generar desastre.
¿Por qué el peso es un arma de destrucción masiva?
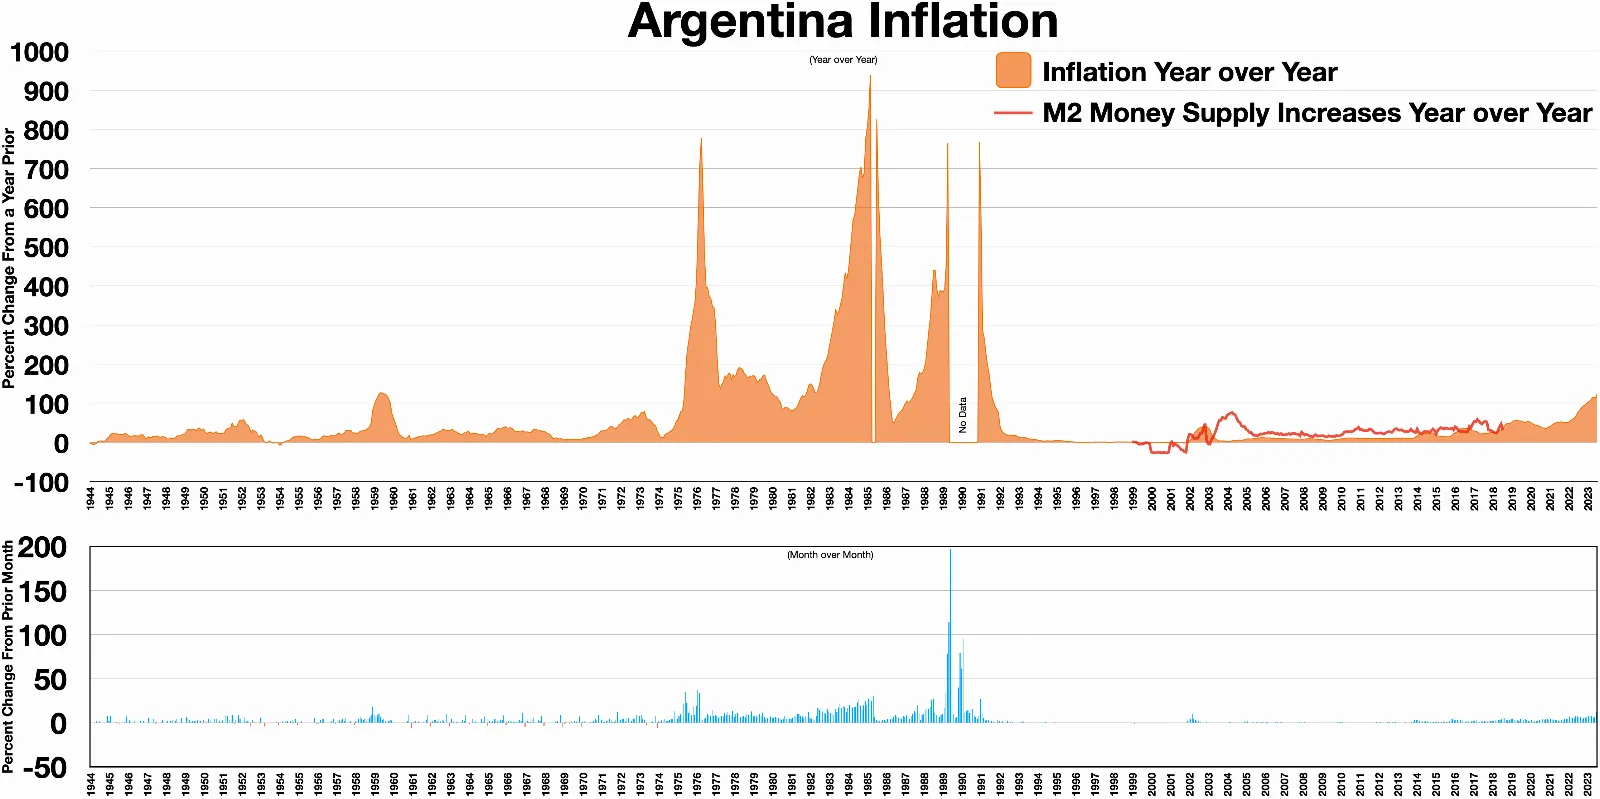
La clave está en la diferencia entre excepción y regla. En Estados Unidos, los períodos de moneda inconvertible (como los greenbacks durante la Guerra Civil) fueron temporales: se emitían en emergencias y se retiraban después. En Argentina, la “emergencia permanente” convirtió la emisión descontrolada en la norma.
“Nosotros vivíamos en emergencia permanente, o sea, el estado normal para nosotros era el de emergencia, el abuso de la moneda”, explicó Ocampo. El resultado es una moneda que destruye valor, erosiona contratos y debilita las instituciones.
La mirada de Alberdi según Ocampo
Alberdi veía la emisión de moneda como una actividad comercial legítima que debía estar en manos de bancos privados, no como un monopolio estatal sin límites. Para el pensador del siglo XIX, una moneda fiduciaria solo era aceptable donde existieran instituciones fuertes que limitaran la concentración de poder. En Argentina, esas instituciones fallan sistemáticamente.
Ocampo sostiene que las advertencias de Alberdi fueron premonitorias: casi todo lo que vivimos en los últimos 50 años ya estaba anticipado en sus escritos. Es un déjà vu constante de inflación, devaluaciones y crisis.
El nudo institucional
El problema no es solo monetario. Ocampo habla de “anomia institucional”: ni los ciudadanos ni el propio Estado respetan las leyes. “El propio Estado las viola impunemente”, dijo. Por eso, dictar una nueva ley no resuelve nada si no hay cumplimiento efectivo.
La moneda, entonces, no es un tema técnico aislado. Es parte de un problema más profundo de límites al poder y respeto a las reglas.
¿Qué significa esto para tu plata?
Si sos de los que todavía tienen parte de sus ahorros en pesos, esta visión refuerza lo que muchos argentinos ya saben por experiencia: el peso es un activo de alto riesgo. No es una moneda confiable para preservar valor a mediano o largo plazo.
Vamos al grano con lo práctico. Si tenés ahorros en pesos que no vas a usar en los próximos meses, las opciones más usadas por la gente común son:
- Dólar: sigue siendo el refugio histórico. No rinde, pero preserva poder adquisitivo cuando la cosa se complica.
- Plazo fijo UVA: ajusta por inflación, por lo que protege contra la pérdida de valor (aunque con el cepo y las tasas reales negativas, no es perfecto).
- FCI money market: para la plata que necesitás líquida. Rinde algo más que un plazo fijo tradicional y podés rescatar rápido.
- Cedears: si tenés un horizonte de un año o más y querés diversificar, dan exposición a empresas globales sin sacar la plata del país.
La idea de “terminar con el peso” que plantea Ocampo no es para mañana. Es una discusión de fondo sobre qué tipo de moneda y qué tipo de instituciones necesitamos. Mientras tanto, el consejo de siempre sigue vigente: no poner todos los huevos en la misma canasta que se viene rompiendo hace décadas.
Qué podés hacer hoy
Abrí la app de tu banco o billetera virtual y mirá cómo está rindiendo realmente tu plata después de la inflación. Si perdés poder adquisitivo mes a mes, es momento de ajustar la estrategia. No hace falta ser un inversor sofisticado: alcanza con dejar de ser boludo con la plata que tanto te costó juntar.