Por qué solo energía y Aluar resisten la recesión que hunde a los gigantes del consumo
La fuerte caída de la actividad interna golpea la rentabilidad de las empresas atadas al mercado local. Mientras el bloque energético crece, los líderes del consumo masivo aplican recortes drásticos para sobrevivir a una cadena de pagos que se resquebraja.
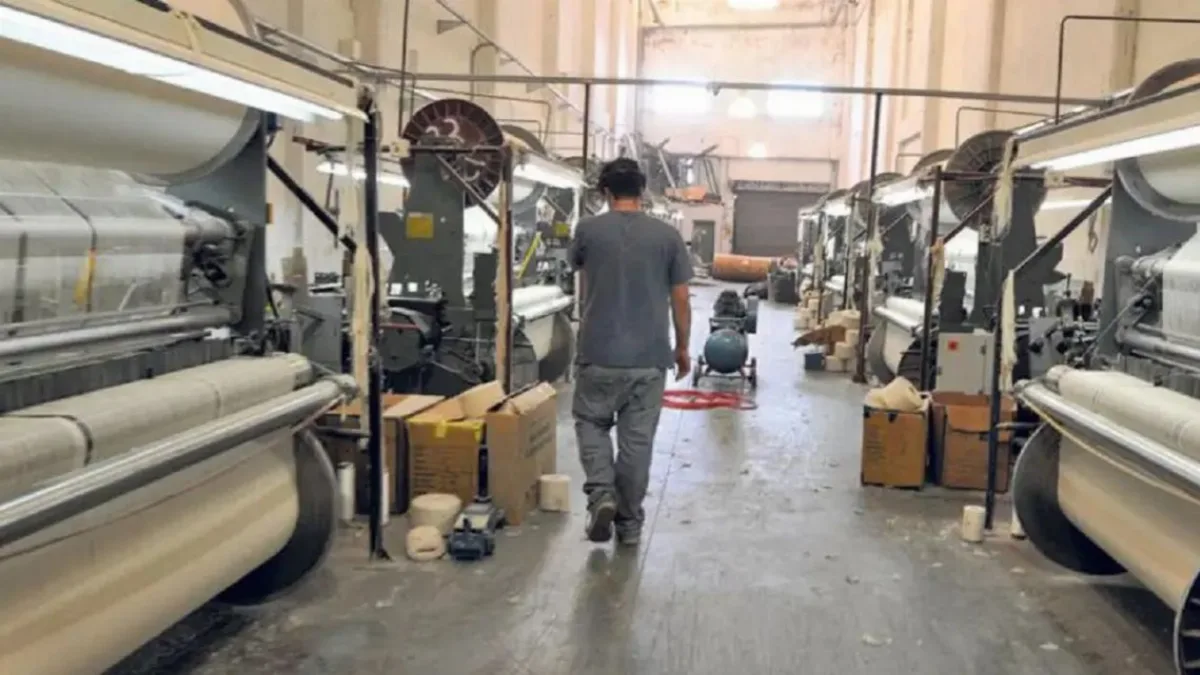
El panorama que muestran los balances del segundo trimestre confirma lo que muchos temían: la recesión ya no es un pronóstico, es una realidad que separa a los ganadores de los que luchan por no caer. Solo el sector energético y Aluar logran sortear la contracción generalizada del mercado interno, mientras los gigantes del consumo masivo ven cómo sus volúmenes se derrumban y deben recurrir a ajustes brutales de costos para defender el margen.
La radiografía es clara. Las empresas ligadas al consumo interno —alimentos, bebidas, higiene y limpieza— registran caídas de entre 5% y 15% en volúmenes físicos según el segmento. Esa merma, combinada con costos que todavía corren por encima de la inflación, obliga a recortes de personal, reducción de stocks y postergación de inversiones. El resultado es una brecha de rentabilidad cada vez más profunda.
En el otro extremo, el bloque energético sigue expandiéndose a paso firme. La demanda externa de gas y petróleo, sumada a los precios internacionales relativamente estables y a la mayor producción de Vaca Muerta, permitió que las petroleras y generadoras cerraran un semestre con crecimiento de doble dígito en sus ingresos en dólares. Para estas compañías, la recesión local es casi un detalle marginal.
Aluar, la principal productora de aluminio del país, es la excepción industrial que confirma la regla. Su orientación exportadora y la integración vertical con energía barata le permitieron mantener niveles de producción y rentabilidad incluso en un contexto de demanda interna deprimida. Sus números del segundo trimestre volvieron a mostrar utilidades en moneda dura, algo cada vez más raro en la industria manufacturera local.
El impacto en la cadena de pagos
El dato más preocupante que surge de los balances no es solo la caída de ventas, sino el deterioro de la cadena de pagos. Muchas empresas del consumo están extendiendo plazos a proveedores y recibiendo cheques rechazados con mayor frecuencia. Esa tensión empieza a trasladarse hacia abajo: pymes proveedoras de packaging, logística y materias primas comienzan a sentir la falta de liquidez.
Para el inversor o el ahorrista que sigue el mercado de capitales, esta brecha es relevante. Las acciones de las energéticas han venido comportándose mejor que el resto del Merval en términos relativos. En cambio, los papeles de las empresas de consumo masivo muestran una volatilidad alta y una tendencia bajista que refleja la dificultad para recuperar volúmenes aun cuando la inflación siga bajando.
¿Hasta cuándo aguantan los recortes?
El gran interrogante que se plantean los analistas es cuánto tiempo más pueden las compañías de consumo sostener sus resultados a fuerza de tijera operativa. Los costos laborales ya fueron ajustados en la mayoría de los casos, los presupuestos de marketing están en mínimos y las inversiones de capital fueron postergadas sine die. Cuando se agoten esas variables, solo quedarán dos caminos: subir precios por encima de la inflación (con el riesgo de perder más participación de mercado) o aceptar una compresión adicional de márgenes.
Desde el lado macro, el Gobierno apuesta a que la estabilización cambiaria y la baja de la inflación permitan una recuperación gradual del poder adquisitivo a partir del primer trimestre de 2027. Pero los balances del segundo semestre de 2026 serán clave para ver si esa recuperación llega a tiempo o si la recesión se extiende más de lo esperado.
Para el lector que tiene exposición al mercado local —sea como inversor en acciones, como empleado de una de estas empresas o como proveedor—, el mensaje es concreto: la divergencia entre sectores ganadores y perdedores se está ampliando. En un contexto de tipo de cambio estable pero actividad débil, las compañías que dependen del consumo interno siguen siendo las más vulnerables.
La historia argentina enseña que las recesiones prolongadas terminan afectando incluso a los sectores que hoy parecen blindados. Por ahora, la energía y Aluar son las excepciones que brillan. El resto del corporate argentino está jugando un partido de supervivencia.