Moody’s mantuvo la nota de Francia pero alertó por el alto déficit y la deuda
La agencia ratificó la calificación Aa3 con perspectiva negativa. El gobierno de Macron y Lecornu se compromete a bajar el déficit al 5% del PBI en 2027, pero las tensiones sociales y políticas complican el ajuste.
Moody’s decidió no bajarle la nota a Francia y mantuvo la calificación soberana en Aa3 con perspectiva negativa. La decisión, conocida el viernes, evita por ahora el temido recorte que la hubiera acercado al nivel A+ que ya le asignan Fitch y S&P, pero deja en claro que el país enfrenta un desafío mayúsculo para ordenar sus cuentas públicas.
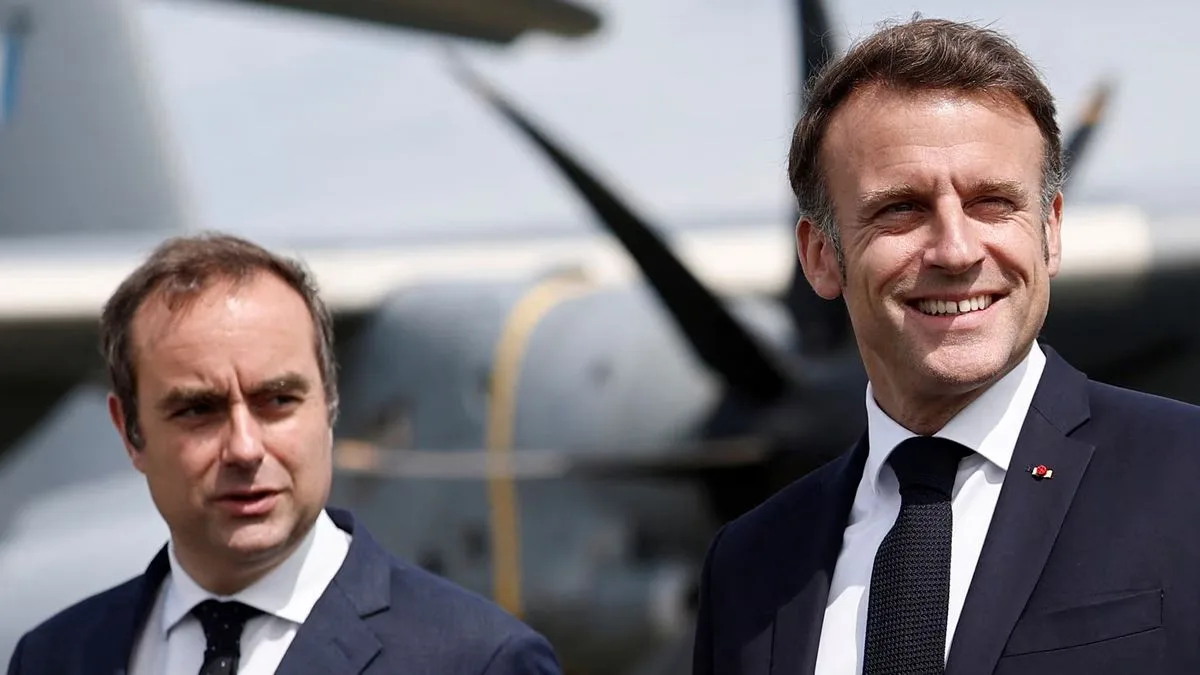
El gobierno de Emmanuel Macron y el primer ministro Sébastien Lecornu celebraron el respaldo de la agencia, que se basa en la expectativa de que logren aprobar antes de fin de año un presupuesto para 2027 orientado a reducir el déficit fiscal. El objetivo oficial es llevarlo del 5,4% del PBI previsto para 2026 al 5% en 2027. Sin embargo, Moody’s advirtió que harán falta “esfuerzos fiscales sustanciales y sostenidos” que deberán extenderse más allá de las elecciones presidenciales de 2027 para estabilizar la deuda.
Según datos del INSEE, la deuda pública francesa alcanzó el 119% del PBI al cierre del segundo trimestre de 2026. Ese nivel, uno de los más altos de la eurozona, genera preocupación porque cualquier shock negativo (crecimiento más bajo, tasas de interés más altas o mayor conflictividad social) podría complicar la sostenibilidad de las finanzas públicas.
El contexto en el que se discute el presupuesto no ayuda. Francia, segunda economía de la zona euro, atraviesa semanas de movilizaciones por recortes en educación, el aumento del costo de vida y el deterioro de servicios públicos. A eso se suman profundas divisiones políticas en un año preelectoral que complica la construcción de mayorías para aprobar medidas de ajuste.
Desde una mirada estructuralista, el caso francés ilustra un problema clásico: cuando el gasto público se vuelve estructuralmente alto y la recaudación no acompaña, el ajuste termina recayendo sobre los sectores más vulnerables. Reducir el déficit sin destruir empleo ni agravar la desigualdad requiere combinar aumento de ingresos (especialmente de los sectores de mayores ingresos) con una reorientación del gasto hacia inversión productiva y no solo hacia contención del gasto corriente.
Moody’s reconoce que los costos de endeudamiento se han moderado y que las tensiones sociales podrían atenuarse en los próximos meses, lo que da algo de oxígeno al gobierno. Pero la perspectiva negativa es una señal clara: si el esfuerzo fiscal se diluye después de las elecciones de 2027, la rebaja de nota será casi inevitable.
Para los inversores globales, la decisión de Moody’s es un alivio temporario. Francia sigue siendo un emisor seguro, pero ya no es el de antes. El mercado empieza a exigir mayores rendimientos por el riesgo de que el ajuste se postergue o se diluya. Para los franceses de a pie, en cambio, el mensaje es más duro: vienen meses de debates ásperos sobre dónde recortar y a quién cobrar más.
El desafío de Macron y Lecornu es lograr un ajuste que sea creíble para las agencias de rating sin que se transforme en un ajuste que castigue desproporcionadamente a los sectores medios y populares. La historia europea reciente muestra que ese equilibrio es difícil de conseguir. Francia tiene ahora una oportunidad para demostrar que se puede ordenar las cuentas sin destruir el contrato social que la caracteriza.