Presupuesto 2027: los tres números que más preocupan a los mercados
El Gobierno enviará al Congreso el proyecto de Presupuesto 2027 con estimaciones que ya generan dudas. Analizamos los tres números clave que definen si el ajuste se sostiene o se complica para el bolsillo y las inversiones.
El Ejecutivo presentará en las próximas semanas el Presupuesto 2027, y los mercados ya miran tres números con lupa: la proyección de inflación, el nivel de gasto y el resultado fiscal primario. No es un detalle técnico: de estos guarismos depende cuánto te va a valer tu salario, cuánto va a rendir tu inversión y si el dólar se mantiene calmo o vuelve a presionar.
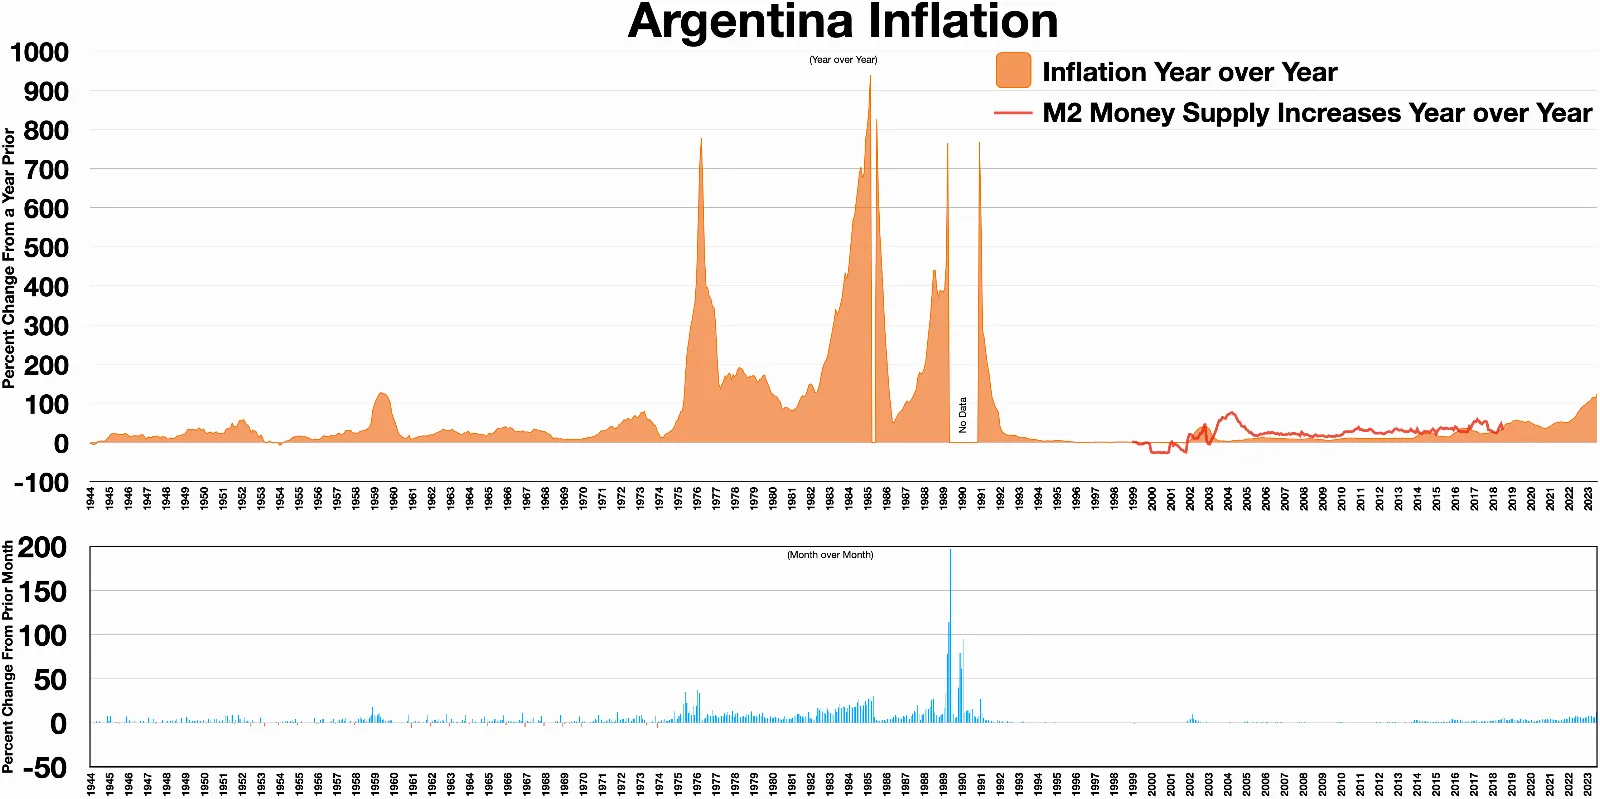
El antecedente inmediato no ayuda. El Presupuesto 2026 había proyectado una inflación anual del 10%, pero todo indica que cerrará el año cerca del 30%. Esa subestimación sistemática genera desconfianza. Cuando el Gobierno proyecta menos inflación de la que después ocurre, termina gastando más en jubilaciones, AUH y otros rubros indexados, y el ajuste se desinfla.
1. La inflación proyectada para 2027
Este es el número que más condiciona todo lo demás. Si el oficialismo repite la lógica de este año y pone un IPC demasiado bajo (digamos, 15% o 20%), los mercados van a leerlo como un wishful thinking. Una proyección realista rondaría el 25-30% anual, según la mayoría de las consultoras. ¿Por qué importa para tu plata? Porque si la inflación proyectada es baja, las paritarias arrancan desde un piso más bajo y los aumentos de tarifas y prepagas también. Además, los plazos fijos UVA y los bonos CER se mueven en función de esa expectativa.
2. El gasto indexado y los jubilados
Más del 40% del gasto primario del Estado está atado a la inflación o a la movilidad previsional. Si la inflación real termina siendo más alta que la proyectada, el gasto se dispara automáticamente. Los mercados temen que el Gobierno no tenga margen para compensar ese aumento con recortes en otras partidas. Para el lector común esto se traduce en mayor emisión, más presión sobre el dólar y, eventualmente, menos capacidad del Estado para bajar impuestos o mejorar el poder adquisitivo.
3. El superávit primario y cómo se logra
El superávit primario (antes de pagar intereses de la deuda) se convirtió en la estrella del ajuste actual. Los mercados quieren ver si el Gobierno se compromete a mantenerlo en 2027 o si lo relaja. Un número por debajo del 1,5% del PBI generaría ruido. Acá entra el costo de oportunidad para vos: si el superávit se mantiene, hay más chances de que bajen las tasas de interés y que el dólar se estabilice. Si se diluye, volvemos al viejo ciclo de financiamiento con emisión.
Desde el punto de vista de las finanzas personales, estos tres números definen tu estrategia de los próximos meses. Si la inflación proyectada es baja pero poco creíble, conviene seguir reforzando el colchón en dólares o en instrumentos indexados. Si el gasto indexado sigue creciendo sin control, las tarifas y los servicios van a seguir subiendo fuerte, por lo que ajustar el presupuesto familiar se vuelve todavía más importante.
Qué podés hacer vos mientras tanto
No esperes a que salga el Presupuesto para moverte. Revisá ahora mismo cuánto estás gastando en servicios, prepaga y supermercado. Si tenés deudas en pesos a tasa fija, mirá si te conviene mantenerlas o acelerar el pago. Y si estás pensando en inversiones, los cedears y los bonos en dólares siguen siendo una forma de diversificar frente a la incertidumbre local.
El Presupuesto 2027 no va a cambiar tu vida de un día para el otro, pero sí marca el rumbo de la economía que te va a tocar vivir el año que viene. La matemática no perdona: si los números no cierran sobre el papel, difícilmente cierren en la realidad de tu bolsillo.