El salto del cabotaje: cómo Aerolíneas y JetSMART absorbieron el vacío de Flybondi
Lejos de derrumbarse, el mercado doméstico argentino recuperó todas las frecuencias y pasajeros tras la salida de Flybondi. Aerolíneas subió al 66% de share y JetSMART al 31%, con ocupación del 86%. Qué significa esto para los precios y la oferta de vuelos.
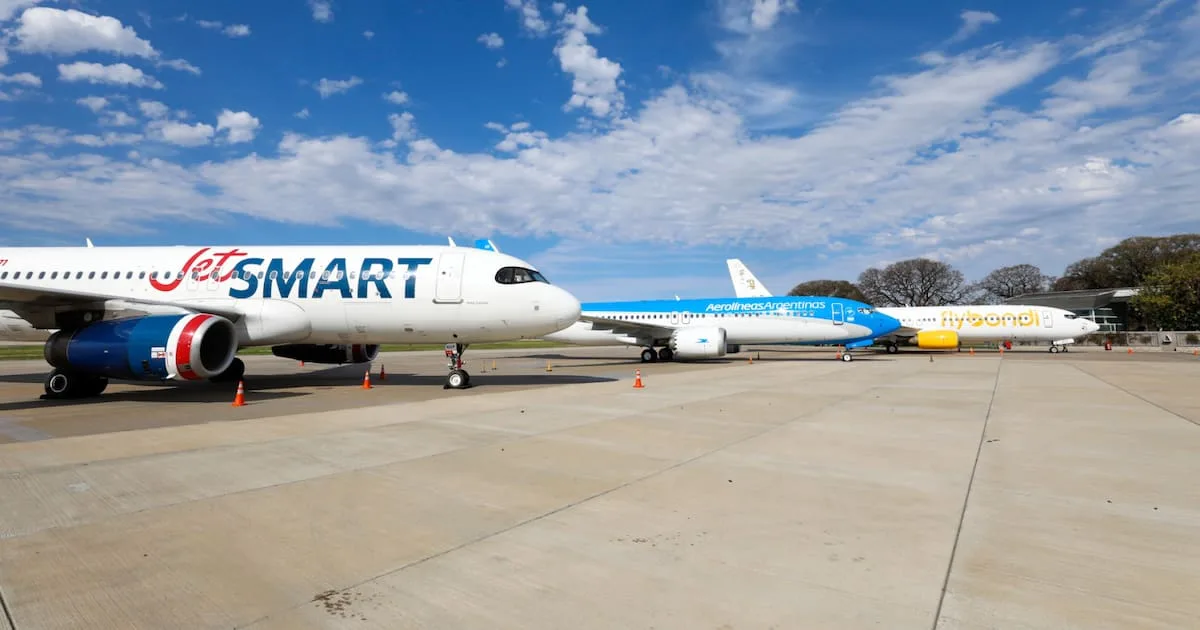
El mercado aerocomercial argentino demostró una resiliencia inesperada. La salida de Flybondi, que hasta hace poco era el tercer jugador relevante, no provocó ni caída de pasajeros ni derrumbe de frecuencias. Por el contrario, el cabotaje cerró septiembre de 2026 con 1,44 millones de pasajeros, recuperando todo el volumen que antes absorbía la low cost.
Según datos de la ANAC, Flybondi transportaba 232.842 pasajeros domésticos en septiembre de 2025, lo que representaba el 16% del mercado. Un año después, su participación desapareció, pero Aerolíneas Argentinas y JetSMART se repartieron casi todo el pastel. La de bandera transportó 951.030 pasajeros y elevó su share del 58% al 66%, mientras que la chilena alcanzó 442.347 pasajeros y pasó del 23% al 31%, su mayor participación histórica en el país.
Ambas aerolíneas mejoraron sensiblemente sus niveles de ocupación, que se ubicaron en el 86%. “Cuando desaparece una aerolínea suele aparecer otra para cubrir esos vuelos”, explicó Daniel Ketchibachian, CEO de Aeropuertos Argentina, en diálogo con El Cronista. El verdadero problema, según el ejecutivo, aparece cuando se reducen frecuencias por caída de demanda, porque eso indica que una ruta dejó de ser rentable. Eso no ocurrió.
JetSMART viene mostrando un crecimiento regional muy fuerte. En los primeros nueve meses del año registró un aumento del 22% en pasajeros totales (domésticos y regionales). Solo en Argentina el tráfico doméstico creció 13%, pero el regional saltó 58%. A nivel sudamericano, el grupo transportó más de 12,5 millones de pasajeros en 2026, un 18% más que el año anterior, con Argentina como uno de los mercados más dinámicos (crecimiento del 34%, solo superado por Brasil).
La low cost chilena no solo ganó pasajeros: está invirtiendo fuerte en flota. En octubre alcanzó las 17 aeronaves y proyecta cerrar el año con 19. Para la temporada de verano 2026-2027 prevé operar más de 20 aviones, incluyendo diez Airbus A321neo que debutarán en el mercado local. Cada uno de estos aparatos lleva hasta 240 pasajeros, un 30% más que los A320 habituales de las low cost. Con esta incorporación, la empresa proyecta un crecimiento acumulado del 40% para el verano 2027 respecto de la temporada anterior.
Durante 2026 JetSMART lanzó ocho nuevas rutas, un 14% más que el año previo. En cabotaje sumó Jujuy, Posadas, San Juan y Santiago del Estero. En el frente internacional incorporó Medellín, Maceió, Florianópolis y la futura conexión Buenos Aires-Porto Seguro que arranca en enero de 2027. También reactivó Buenos Aires-El Calafate. Aerolíneas, por su lado, retomó Bariloche-El Calafate.
Desde la perspectiva del bolsillo del pasajero, la competencia entre las dos grandes jugadoras mantiene los precios en un rango acotado, aunque lejos de los valores ultra bajos que se vieron en el pico de la guerra tarifaria. Para noviembre, un ida y vuelta Buenos Aires-Comodoro Rivadavia arranca en torno a los $167.000 en JetSMART y $192.000 en Aerolíneas. A Trelew, la low cost ofrece desde $164.000 contra $167.000 de la de bandera. A El Calafate los valores parten de $304.000 en Aerolíneas y unos $334.000 en JetSMART, según fecha y disponibilidad.
El balance del año para el sector aerocomercial es positivo. Además del sostenimiento del doméstico pese a la ausencia de Flybondi, se destaca el crecimiento del tráfico internacional y la llegada de nuevas compañías como Plus Ultra, World2Fly, El Al, China Eastern, y el refuerzo de British Airways y Air France.
El “misterio de los asientos llenos” tiene entonces una explicación bastante terrenal: cuando hay demanda y rutas rentables, el mercado reasigna capacidad rápidamente. Los dos jugadores dominantes demostraron capacidad de absorción y están apostando fuerte a seguir creciendo. Para el pasajero argentino esto se traduce en más oferta, ocupación alta y precios que, aunque siguen elevados en términos históricos, se mantienen competitivos entre las dos principales opciones.